扬电科技冲刺IPO 新业务刚起步两年合资股东退出,电力电子元器件销售成色几何?
随着新能源、智能电网等领域的快速发展,电力电子元器件行业迎来了一波增长红利,不少企业借此机会冲刺资本市场。扬电科技便是其中之一。在其IPO进程中,一项刚刚起步两年便遭遇合资股东退出的新业务,以及电力电子元器件销售的真实成色,引发了市场的广泛关注。
一、IPO冲刺:主业稳健,新业务受瞩目
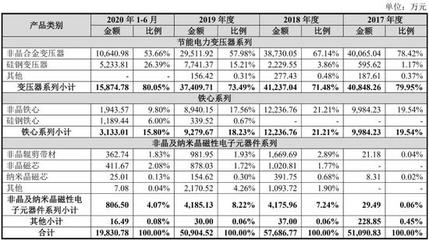
扬电科技主要从事节能电力变压器、铁心、非晶及纳米晶磁性电子元器件等产品的研发、生产和销售。从基本面来看,公司传统业务具备一定竞争力,尤其在非晶合金变压器领域拥有较深的技术积累。此次冲刺IPO,公司意图借助资本市场进一步扩大产能、提升研发实力,并重点拓展电力电子元器件等新兴业务。
根据招股书披露,电力电子元器件销售是公司近年来的新增长点之一。产品主要包括电抗器、互感器等,应用于新能源汽车、光伏逆变器、储能等领域。这块被寄予厚望的新业务,却暴露出了发展过程中的隐忧。
二、新业务刚起步两年,合资股东为何退出?
2020年,扬电科技与外部合资方共同设立了一家控股子公司(以下简称“合资公司”),专项开展电力电子元器件的研发与销售。彼时,双方对合作前景充满期待,希望借助合资方的技术或渠道资源快速打开市场。仅仅两年后,该合资股东便选择了退出,将所持股权转让给扬电科技或其他关联方。
这一变动发生在公司冲刺IPO的关键时期,自然引发了监管部门和投资者的关注。
1. 退出原因成谜
对于合资股东退出的原因,招股书中解释为“基于自身战略调整”或“双方发展理念存在差异”。但这种表述较为模糊。市场猜测可能涉及以下几点:
- 业绩未达预期:新业务门槛较高,市场竞争激烈,合资公司可能未能实现既定的销售目标,导致合资方信心受挫。
- 协同效应有限:合资方在技术、渠道等方面提供的支持可能未达预期,使得合作价值减弱。
- 规范性与独立性考量:IPO审核对关联交易、同业竞争等格外严格,合资股东的存在可能增加了规范成本,双方选择提前厘清股权关系。
2. 对业务连续性的影响
合资股东退出后,相关技术、专利、客户资源是否顺利完成交割?扬电科技是否具备独立运营该业务的能力?这些问题直接关系到新业务的可持续性。从目前披露的信息看,公司声称已完成了相关资产和人员的整合,但新业务后续的研发投入和市场开拓能否跟上,仍需观察。
三、电力电子元器件销售:成长性存疑,大客户依赖初显
抛开合资变动的插曲,电力电子元器件销售本身的成色也值得深究。
1. 收入占比不高,增长波动明显
报告期内,电力电子元器件销售收入占主营业务收入的比例仍较低(例如2021年、2022年占比可能均在10%以下),且各年度间存在波动。这表明该业务尚未形成稳定的增长曲线,距离成为公司第二增长极仍有距离。
2. 客户集中度较高
招股书显示,该业务前五大客户销售占比偏高,部分客户为合资方关联企业或新开拓客户。若核心客户采购策略变化或转向竞争对手,将对新业务造成较大冲击。尤其是在合资股东退出后,原有客户关系的稳固性面临考验。
3. 毛利率水平与竞争格局
电力电子元器件行业竞争激烈,国内已有多家上市公司布局。扬电科技作为后来者,在品牌、规模、技术迭代方面并不占绝对优势。其产品毛利率能否维持在合理水平,是否存在低价换取市场份额的情形,是审核问询的重点之一。
四、监管关注与风险提示
在IPO审核过程中,监管部门大概率会关注以下问题:
- 合资股东退出的真实原因及商业合理性,是否存在股权代持、利益输送或其他未披露安排;
- 新业务的核心技术来源,是否对合资方存在技术依赖,退出后是否影响持续经营;
- 电力电子元器件销售的真实性和可持续性,包括收入确认依据、客户获取方式、退换货情况等;
- 募集资金投向新业务的必要性和产能消化能力,是否存在过度募资或概念炒作。
五、
扬电科技冲刺IPO,是对其综合实力的一次大考。传统业务提供了基本盘,但新业务的成长故事尚需更多数据和时间来验证。合资股东在业务起步两年后匆匆退出,无论原因为何,都为公司新业务的发展增添了不确定性。对于投资者而言,在关注其电力电子元器件销售增长潜力的更应警惕客户集中、技术独立性不足以及募投项目风险。只有把这些问题回答清楚,扬电科技才能真正赢得资本市场的信任。
如若转载,请注明出处:http://www.mingmem.com/product/42.html
更新时间:2026-10-24 19:37:11